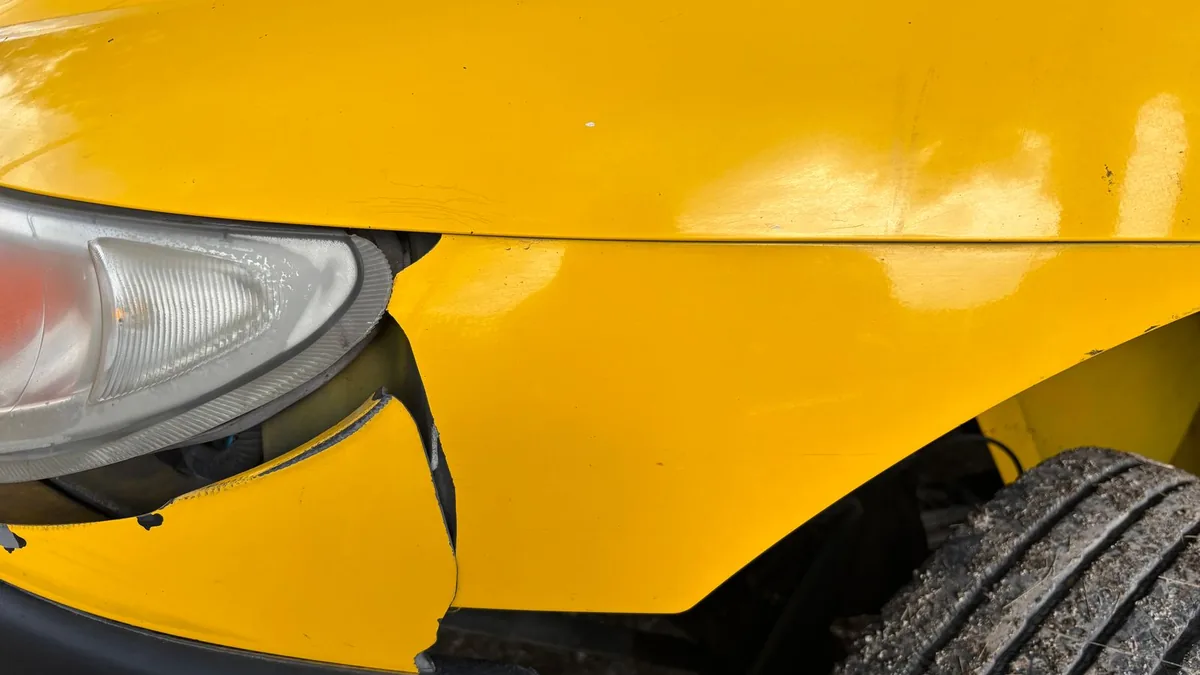
Un seguro a todo riesgo cubre los daños propios del coche cuando hay un siniestro, es decir, algo que ocurre de golpe y por una causa concreta que se puede contar con fecha y hora. Un roce contra una columna del garaje entra. Una puerta abollada por otro coche, también. El barniz que se ha ido quemando durante ocho veranos no entra, por mucho que la póliza se llame «todo riesgo», y esa diferencia entre siniestro y desgaste es la que ordena casi todas las respuestas de este artículo.
Quién paga en cada caso
La tabla resume las situaciones que más vemos en el taller. Cada póliza tiene su letra pequeña, así que tómala como orientación y confirma la tuya con tu compañía o con tu corredor antes de decidir nada.
| Qué ha pasado | Quién suele pagar | Lo que conviene saber |
|---|---|---|
| Te golpea otro coche y hay parte amistoso o atestado | El seguro del culpable | Da igual que tú tengas terceros o todo riesgo; reclamas al suyo |
| Golpe tuyo sin otro vehículo implicado | Tu seguro, si es todo riesgo | Se descuenta la franquicia, si la tienes |
| Rayado con una llave o pintadas | Tu seguro, si incluye actos vandálicos | Muchas pólizas lo cubren, pero no todas; suele pedirse denuncia |
| Granizo | Tu seguro, si incluye fenómenos atmosféricos o daños propios | Haz fotos ese mismo día; lo explicamos en la guía del coche con granizo |
| Barniz quemado, pintura apagada o desconchones por la edad | Nadie, lo pagas tú | Es desgaste por uso, no un siniestro |
Si el culpable es el otro conductor
Aquí la franquicia no cuenta. Con un parte amistoso firmado por los dos, lo habitual es que gestiones la reparación con tu propia compañía, que te indemniza y después recupera el importe de la aseguradora del culpable gracias a los convenios que tienen firmados entre ellas, de manera que tú no tienes que pelearte con un seguro que no conoces ni esperar a que se pongan de acuerdo. Rellena el parte en el momento. Las fotos del lugar ayudan mucho.
La franquicia y la bonificación
Muchos todo riesgo llevan franquicia, que es la parte del daño que pagas tú en cada siniestro. Si el golpe cuesta menos que esa franquicia, dar parte no tiene sentido. Si cuesta poco más, a menudo tampoco. Antes de decidir conviene preguntar a tu compañía cómo afectará el parte a la prima del año siguiente, porque perder la bonificación acumulada por no haber tenido siniestros puede salir más caro, a lo largo de unos años, que pagar la reparación de tu bolsillo en ese momento.
Por eso, cuando nos mandas fotos de un golpe pequeño, te damos el precio por escrito para que lo compares con tu franquicia antes de llamar al seguro. Un roce con repintado localizado desde 110 € o una pieza pintada desde 250 € muchas veces no compensan el parte. Y si decides pagarlo tú, en Madrid se puede financiar sin intereses.
Cómo es el proceso cuando sí das parte
Primero comunicas el siniestro a tu compañía por teléfono o desde su aplicación y le dices en qué taller quieres reparar. La aseguradora manda un perito. Ese perito revisa el coche en el taller o valora el daño por fotos, decide qué piezas se reparan y cuáles se sustituyen, y fija el importe que la compañía va a pagar. Con esa autorización el taller repara, y al terminar la aseguradora paga directamente al taller su parte, de modo que tú solo abonas la franquicia, si la hay, cuando recoges el coche.
Lo que más alarga el proceso no es la pintura. Es la espera. Entre el parte y la visita del perito pueden pasar unos días, y si al desmontar aparece algo que no se veía, hay que pedir una ampliación de la peritación antes de seguir. Nosotros tramitamos el parte con tu aseguradora y te avisamos de cada paso, pero los plazos del perito los marca la compañía y no el taller.
¿Puedo elegir el taller?
Depende de tu póliza. Algunas incluyen libre elección de taller y otras trabajan con una red de talleres concertados; también hay pólizas que te dejan ir a otro taller, pero con condiciones distintas. Busca en tus condiciones particulares la expresión «libre elección de taller» o pregúntalo al hacer el parte. Si puedes elegir, pide que el perito vaya al taller donde quieres reparar. Así el daño se valora con el coche delante.
Aprovechar el parte para pintar más piezas
Es una petición frecuente, y se entiende. El seguro paga lo que ha causado el siniestro, más lo necesario para dejarlo bien hecho, como difuminar el color en la pieza de al lado cuando el tono lo exige, pero nada más. Si quieres pintar también el capó que tenía el barniz quemado, se puede hacer en la misma visita, aunque va en un presupuesto aparte que pagas tú. Pide siempre que el taller separe las dos partes por escrito. Mezclarlas en una sola factura es un problema para ti y para el taller, y una aseguradora que lo detecta puede rechazar el siniestro entero.
Lo que nunca entra en el seguro
El deterioro por el sol y por los años no lo paga ninguna póliza. Tampoco los desconchones de gravilla que se han ido acumulando durante mucho tiempo en el frontal, ni la pintura que se ha apagado por lavados agresivos, ni los daños que ya estaban antes de contratar el seguro. Y un pintado completo para cambiar de color o para «dejar el coche como nuevo» aprovechando un siniestro pequeño queda fuera siempre. Si tu caso es el del techo quemado por el sol, la solución es pintarlo por tu cuenta, y suele salir más barato de lo que la gente imagina.
Qué mandarnos para valorar si compensa
Fotos del daño de cerca y de lejos. Dinos también el modelo del coche y, si lo sabes, el importe de tu franquicia. Con eso te decimos cuánto cuesta repararlo por tu cuenta y, si decides tirar del seguro, qué piezas esperamos que valore el perito. Escríbenos por WhatsApp al taller de Madrid o al de Zaragoza, según dónde estés. Te contestamos por escrito.
Preguntas frecuentes
¿El seguro a todo riesgo me pinta el coche entero?
Solo si el siniestro ha dañado todo el coche, como una granizada fuerte. Por un golpe en una puerta paga esa puerta y lo necesario para igualar el color, no el resto de piezas.
¿Me suben la prima si doy parte?
Es habitual que un parte con culpa propia afecte a la bonificación y a la prima del año siguiente. Pregunta a tu compañía cuánto antes de decidir, sobre todo si el daño es pequeño.
¿Cubre el seguro un rayado hecho con una llave?
Si tu póliza incluye actos vandálicos, sí. Muchas compañías piden denuncia y fotos. Con terceros ampliado normalmente no está cubierto.